
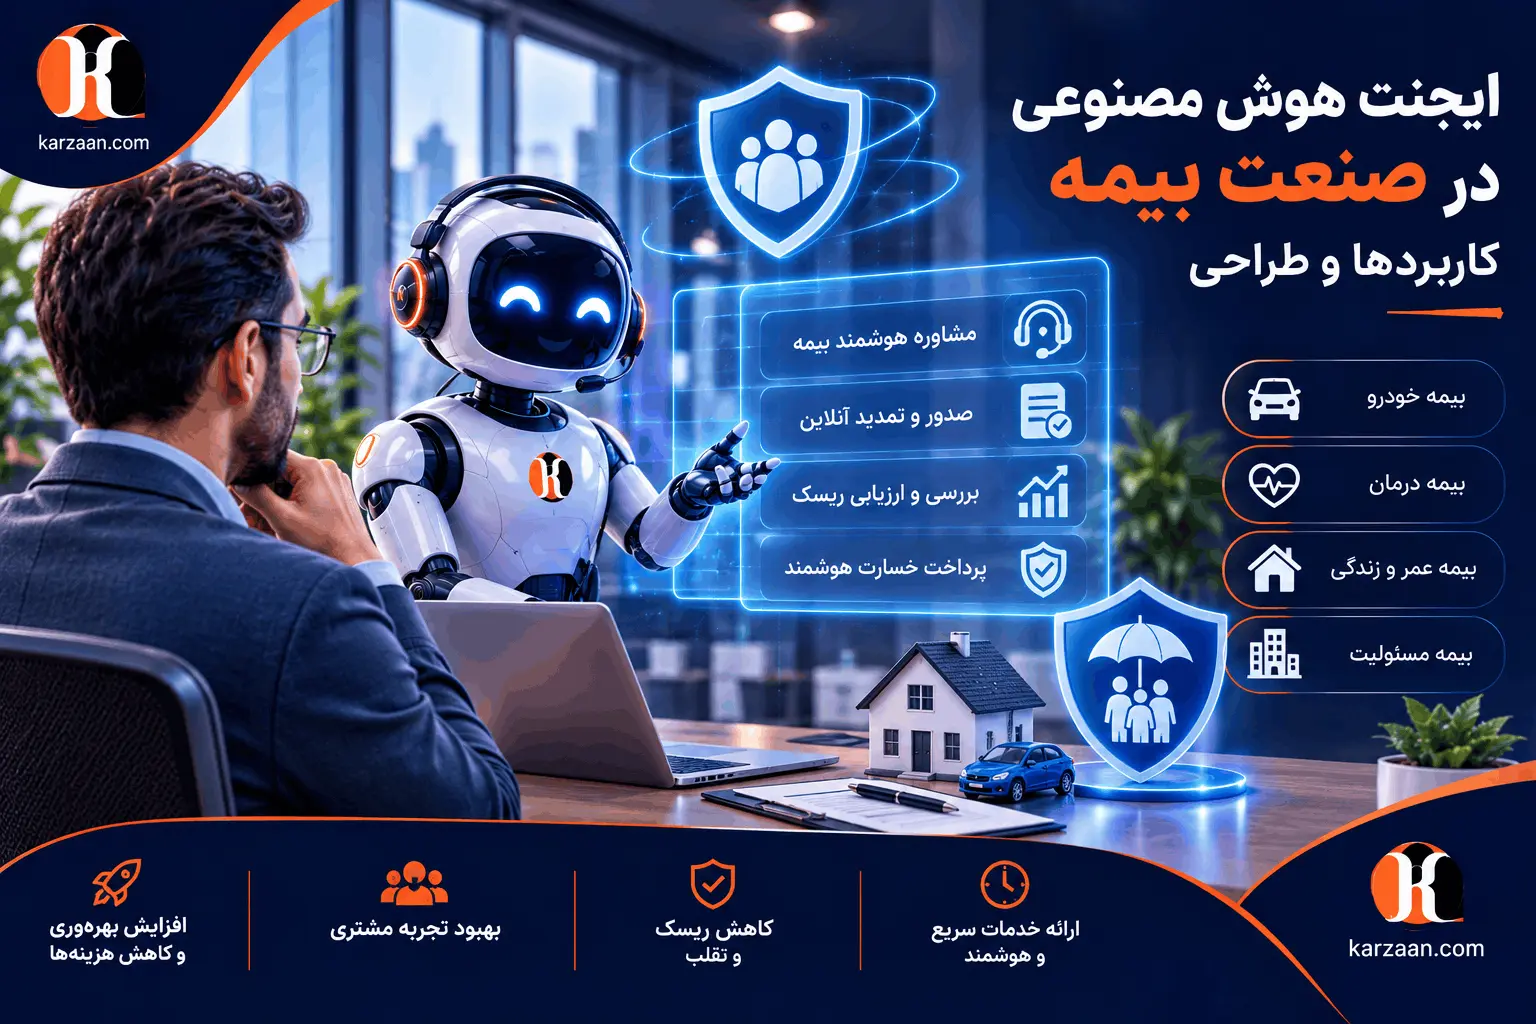
وكلاء الذكاء الاصطناعي في التأمين | التطبيقات والتصميم
التأمين عمل منتجه وعد، لكن تجربة كثير من المؤمَّن لهم مع هذا الوعد هي طوابير طويلة ومستندات متكررة وإجابات غامضة وملفات مطالبات تبقى أسابيع دون خبر. ويعمل موظفو شركات التأمين أيضًا تحت عبء ثقيل من المستندات والاتصالات. يستطيع وكلاء الذكاء الاصطناعي تقليص هذه الفجوة بفهم لغة المؤمَّن له، والاتصال بأنظمة التأمين الأساسية، ومراجعة المستندات، ودفع الملف إلى الأمام، مع ترك القرارات الحساسة لمختص بشري. نستعرض في هذا المقال تطبيقات الوكيل من الاستشارة وإصدار الوثائق إلى معالجة المطالبات واكتشاف الاحتيال والتجديد ودعم الوكلاء، ونشرح البنية التقنية ومتطلبات الامتثال والخصوصية، ونقترح خارطة طريق عملية للبدء.
في هذا المقال
- ٠١ لماذا يُعدّ قطاع التأمين بيئة مناسبة لوكلاء الذكاء الاصطناعي؟
- ٠٢ خريطة الوكلاء على سلسلة القيمة في التأمين
- ٠٣ وكيل البيع واستشارات التأمين
- ٠٤ وكيل الإصدار والاكتتاب
- ٠٥ وكيل الإبلاغ عن المطالبات ومعالجتها
- ٠٦ وكيل اكتشاف الاحتيال
- ٠٧ وكيل خدمة المؤمَّن لهم والتجديد
- ٠٨ وكيل المعرفة الداخلية للموظفين والوكلاء
- ٠٩ تطبيقات الوكيل في فروع التأمين المختلفة
- ١٠ البنية التقنية لوكيل التأمين
- ١١ المخاطر والامتثال والخصوصية
- ١٢ خارطة طريق التنفيذ
- ١٣ كيف نقيس نجاح وكيل التأمين؟
- ١٤ الخلاصة والخطوة التالية مع كارزان
وكلاء الذكاء الاصطناعي في قطاع التأمين؛ من الاستشارة والإصدار إلى دفع التعويضات
التأمين عمل منتجه وعد: إذا وقع حادث، فستكون شركة التأمين إلى جانبك. لكن تجربة كثير من المؤمَّن لهم مع هذا الوعد هي طوابير طويلة، ومستندات متكررة، وإجابات غامضة، وملفات مطالبات تبقى أسابيع دون أي خبر. ومن الجهة الأخرى، يعمل موظفو شركات التأمين تحت عبء ثقيل من المستندات والاتصالات والتدقيقات المتكررة. يستطيع وكلاء الذكاء الاصطناعي تقليص هذه الفجوة؛ أنظمة تفهم لغة المؤمَّن له، وتتصل بأنظمة التأمين الأساسية، وتراجع المستندات، وتدفع الملف إلى الأمام، وتسلّم العمل إلى مختص بشري حيثما كان القرار حساسًا.
هذا المقال هو الجزء السابع من سلسلة «الوكلاء في القطاعات». إذا لم تكن على دراية بمفهوم الوكيل، فاقرأ أولًا مقال ما هو وكيل الذكاء الاصطناعي؟ (بالفارسية). في الجزء السابق تناولنا وكلاء الذكاء الاصطناعي في المتاجر الإلكترونية (بالفارسية)، وهذه المرة ننتقل إلى قطاع التأمين. نستعرض فيما يلي تطبيقات الوكيل من بيع الوثائق وإصدارها إلى معالجة المطالبات واكتشاف الاحتيال والتجديد، ونشرح البنية التقنية ومتطلبات الامتثال، ونقترح خارطة طريق عملية. وإذا كنت تدير شركة تأمين أو وساطة أو شبكة وكلاء، فسيساعدك هذا الدليل على معرفة ما تتوقعه من خدمات الذكاء الاصطناعي في كارزان.
لماذا يُعدّ قطاع التأمين بيئة مناسبة لوكلاء الذكاء الاصطناعي؟
التأمين من أكثر القطاعات اعتمادًا على النصوص. فكل وثيقة مجموعة من الشروط والالتزامات والاستثناءات؛ وكل ملف مطالبة مليء بالنماذج والتقارير والفواتير والصور؛ وكل يوم تصل مئات الأسئلة من المؤمَّن لهم والوكلاء وإجاباتها مخبأة في هذه النصوص نفسها. والنماذج اللغوية الكبيرة قوية تحديدًا في فهم هذا النوع من النصوص ومعالجته.
ومن جهة أخرى، معظم عمليات التأمين متعددة المراحل وتنتقل بين عدة أقسام وأنظمة. وهذا ما يجعلها مناسبة للوكلاء؛ لأن الوكيل على خلاف روبوت المحادثة البسيط يستطيع التخطيط لمهمة متعددة المراحل، واستخدام أدوات مختلفة، ومتابعة حالة العمل مع مرور الوقت.
عمليات ورقية ومتكررة وكثيفة الحجم
في كثير من شركات التأمين ما زال جزء كبير من العمل يُنجز يدويًا: يفتح المختص المستندات الممسوحة ضوئيًا، ويعيد إدخال المعلومات في النظام، ويتحقق من اكتمال الملف، ويتصل بالمؤمَّن له بشأن المستندات الناقصة. وهذه المهام تستهلك الوقت وعرضة للخطأ.
يستطيع الوكيل أتمتة جزء كبير من هذه المراحل: استخراج المعلومات من المستندات، ومطابقتها مع بيانات الوثيقة، وإعداد قائمة بالنواقص، وطلب المستند الناقص من المؤمَّن له في اللحظة نفسها. وبدل إدخال البيانات، يركّز المختص البشري على المراجعة واتخاذ القرار.
الثقة؛ المسألة الأساسية لدى المؤمَّن له
أكبر مسألة في قطاع التأمين من منظور العميل هي الثقة. فالمؤمَّن له يخشى أن يتعطل ملفه عند وقوع الضرر بحجة بند صغير في الوثيقة أو نقص مستند. وجزء كبير من انعدام الثقة هذا يأتي من غياب المعلومات الواضحة في وقتها، لا بالضرورة من سوء تصرف الشركة.
الوكيل الذي يشرح شروط الوثيقة بلغة بسيطة، ويُبلغ بحالة الملف في أي لحظة، ويوضح سبب كل قرار، يؤثر مباشرة في هذه الثقة. ولمعرفة أين يحقق الذكاء الاصطناعي أكبر قيمة في الأعمال، اقرأ مقال أين نستخدم الذكاء الاصطناعي؟ (بالفارسية).
خريطة الوكلاء على سلسلة القيمة في التأمين
تبدأ سلسلة القيمة في التأمين بالبيع وتستمر حتى دفع التعويض والتجديد. وفي كل حلقة من هذه السلسلة يمكن لوكيل محدد أن يؤدي دورًا:
| الحلقة | الوكيل المقترح | المخرج الرئيسي |
|---|---|---|
| البيع والاستشارة | وكيل استشارات التأمين | اقتراح التغطية المناسبة وشرح الشروط بوضوح |
| الإصدار | وكيل الإصدار والاكتتاب | ملف مكتمل وملخص للمخاطر للمكتتب |
| المطالبات | وكيل معالجة المطالبات | تسجيل سريع ومراجعة المستندات والإبلاغ بالحالة |
| الرقابة | وكيل اكتشاف الاحتيال | تحديد الملفات المشبوهة للتحقيق |
| الخدمة والتجديد | وكيل خدمة المؤمَّن لهم | الإجابة عن الأسئلة والملاحق والأقساط والتجديد |
| داخل المؤسسة | وكيل المعرفة الداخلية | إجابات دقيقة للموظفين والوكلاء من اللوائح |
لا تحتاج الشركات عادة إلى بناء كل هؤلاء الوكلاء دفعة واحدة. والمسار المنطقي أن تبدأ بالحلقة التي تحمل أكبر حجم من العمل وأقل مخاطر في اتخاذ القرار، ثم تتقدم خطوة بعد خطوة.
وكيل البيع واستشارات التأمين
معظم الناس يشعرون بالحيرة عند شراء التأمين: أي تغطية أحتاج؟ ماذا يعني التحمل؟ كم يجب أن يكون حد التغطية؟ والوكلاء ليسوا متاحين دائمًا، وأحيانًا يقترحون المنتج الأعلى عمولة بدل المنتج الذي يحتاجه العميل. يستطيع وكيل استشارات التأمين تقديم استشارة دقيقة ومحايدة ومتاحة دائمًا.
تحديد الحاجة واقتراح التغطية المناسبة
يوضح الوكيل حاجة العميل ببضعة أسئلة بسيطة: كم عمر السيارة وهل تُستخدم غالبًا داخل المدينة أم على الطرق الخارجية؟ كم عدد أفراد الأسرة وما احتياجاتهم الصحية؟ في أي مجال يعمل النشاط التجاري وما المخاطر التي يواجهها؟ ثم يقترح من بين منتجات الشركة التغطيات المناسبة ويشرح سبب كل اقتراح.
هذه المحادثات قيّمة للشركة أيضًا. فالشركة تتعرف على الاحتياجات التي يأتي بها العملاء وأيها لا تغطيها سلة المنتجات الحالية؛ وهي معلومات مفيدة جدًا لتصميم منتجات جديدة.
شرح الشروط والاستثناءات بلغة بسيطة
تبدأ كثير من نزاعات التأمين لأن المؤمَّن له لم يفهم استثناءات الوثيقة عند الشراء. يستطيع الوكيل شرح أهم الشروط والاستثناءات بأمثلة ملموسة؛ فمثلًا أي أنواع الأضرار يغطيها التأمين الشامل للسيارة وأيها لا يغطيه، أو لأي خدمات تُطبَّق فترة الانتظار في التأمين الصحي.
يجب أن يستند هذا الشرح دائمًا إلى النص الرسمي للوثيقة والشروط العامة، وألا يلتزم الوكيل بأي شيء يتجاوز النص. فالمؤمَّن له الذي فهم الشروط بشكل صحيح منذ البداية يشعر بقدر أقل بكثير من الخداع عند وقوع الضرر.
مساندة الوكلاء والوسطاء
الوكيل ليس للعميل فقط؛ بل يمكن أن يكون مساعدًا لوكلاء التأمين والوسطاء أيضًا. ففي اجتماع مع عميل، يستطيع الوكيل البشري أن يطلب منه مقارنة شروط منتجين، أو إعداد استعلام عن السعر، أو سرد المستندات اللازمة للإصدار. وهذا يرفع جودة الاستشارة ويقلل أخطاء الإصدار.
تسجيل هذه التفاعلات في برنامج CRM (بالفارسية) يجعل السجل الكامل لكل عميل، من أول استشارة حتى آخر مطالبة، في مكان واحد، ويساعد على إدارة شبكة البيع بشكل أفضل.
وكيل الإصدار والاكتتاب
إصدار الوثيقة، خصوصًا في الفروع المؤسسية والهندسية، يحتاج إلى جمع كثير من المعلومات والمستندات. ويجب على المكتتب قراءة هذه المعلومات وتحليلها واتخاذ قرار بشأن القبول والشروط. ويتولى وكيل الإصدار الأعمال التمهيدية لهذه العملية ليصرف المكتتب وقته على الحكم المتخصص.
في الوثائق الفردية البسيطة، يمكن إنجاز جزء كبير من الإصدار وفق قواعد محددة دون تدخل المكتتب. وفي هذه الحالة يدقق الوكيل المستندات، ويسجّل المعلومات في النظام، وإذا كان كل شيء ضمن القواعد يُعدّ مسودة الوثيقة للإصدار. وأي حالة خارج هذه القواعد، مثل سجل مطالبات غير عادي أو مستند غامض، تُحال إلى المكتتب.
جمع المستندات وتدقيقها
يُبلغ الوكيل مقدم الطلب بقائمة المستندات اللازمة بحسب نوع الوثيقة، ويقرأ المستندات المستلمة، ويستخرج المعلومات الأساسية، ويحدد التناقضات؛ فمثلًا إذا لم يتطابق رقم الشاسيه في بطاقة السيارة مع نموذج الطلب، أو انتهت صلاحية شهادة ما.
هذه المراجعة الأولية تجعل الملف الذي يصل إلى المكتتب مكتملًا ونظيفًا، وتلغي الذهاب والإياب الذي لا ينتهي من أجل مستند ناقص.
مساعدة المكتتب في تقييم المخاطر
في الوثائق الكبيرة، يستطيع الوكيل تلخيص تقارير المعاينة وسجل المطالبات السابقة ومعلومات نشاط مقدم الطلب، وإبراز النقاط المهمة لتقييم المخاطر. وبهذا الملخص يصل المكتتب إلى النقاط الأساسية أسرع.
يجب أن يبقى القرار النهائي بشأن قبول المخاطر والسعر والشروط الخاصة دائمًا بيد المكتتب البشري. فالوكيل يرفع فقط جودة إعداد الملف وسرعته، ويجب أن يكون كل اقتراح منه قابلًا للشرح والمراجعة.
وكيل الإبلاغ عن المطالبات ومعالجتها
لحظة الضرر هي لحظة الحقيقة في التأمين. فالمؤمَّن له في هذه اللحظة عادة قلق أو غاضب أو متضرر، وكل تأخير أو تعقيد يجعل تجربته أكثر مرارة. والمعالجة السريعة والشفافة للمطالبات لها الأثر الأكبر في رضا العميل وولائه، وهنا بالذات يستطيع الوكيل إحداث أكبر فرق.
من النقاط المهمة في تصميم هذا الوكيل النبرة والتعاطف. فمن تعرّض للتو لحادث سير أو لديه عزيز في المستشفى لا يتحمّل النماذج الطويلة والعبارات الإدارية. يجب أن يتحدث الوكيل بإيجاز وهدوء ووضوح، وأن يسأل فقط عن المعلومات الضرورية في تلك اللحظة ويؤجل الباقي. وإذا تبيّن من المحادثة أن الأمر عاجل وحساس، كإصابة جسدية، فعلى الوكيل أن يتيح للمؤمَّن له فورًا وسيلة للتواصل مع مختص بشري أو مركز إسعاف.
التسجيل الأولي للضرر
يستطيع الوكيل استقبال الإبلاغ عن الضرر في أي ساعة من الليل أو النهار: يحدد عبر المحادثة ما الذي حدث وأين ومتى وأي وثيقة تنطبق. ثم يُبلغ بحسب نوع الضرر بقائمة دقيقة بالمستندات المطلوبة، ويرشد المؤمَّن له إلى ما يجب فعله في تلك اللحظة؛ مثل الزوايا التي يصوّر منها موقع الحادث.
هذا التسجيل الأولي المنظم يخفف كثيرًا من عمل مختص المطالبات. فالملف يُنشأ من البداية بمعلومات كاملة ومصنفة ويُحال إلى المختص المناسب.
مراجعة المستندات والفواتير والصور
يقرأ الوكيل المستندات المرسلة: الفواتير الطبية، وتقارير الخبراء، ومخطط الحادث، وصور الأضرار، وإيصالات الدفع. يستخرج المعلومات، ويطابقها مع التزامات الوثيقة، ويحدد البنود خارج التغطية، ويُعدّ ملخصًا منظمًا للمختص.
في المطالبات البسيطة منخفضة المخاطر، يمكن للشركة وفق قواعد محددة أن تسمح بدفع الملف بعد موافقة سريعة من المختص. أما في المطالبات الأعقد فيتولى الوكيل الإعداد فقط ويبقى التقييم الكامل للمختص. وفي كل الأحوال لا يجوز اتخاذ قرار رفض المطالبة أو تخفيضها دون مراجعة بشرية.
الإبلاغ الشفاف بحالة الملف
من أكبر أسباب الاستياء في المطالبات غياب الأخبار. يستطيع الوكيل في كل مرحلة إخبار المؤمَّن له بمكان الملف، وما الذي ينتظره، وما الخطوة التالية. وإذا نقص مستند، يحدد بدقة أيّه ولماذا. وإذا كان جزء من الضرر غير قابل للتعويض، يشرح البند المعني بلغة بسيطة.
وعند الموافقة على المطالبة، يستطيع الوكيل متابعة عملية الدفع والإبلاغ بالنتيجة. وللتكامل مع أنظمة الدفع أهمية كبيرة هنا؛ وهو مجال تناولناه في مقال التقنية المالية وتصميم تطبيقات الدفع (بالفارسية).
وكيل اكتشاف الاحتيال
كلفة الاحتيال في التأمين يدفعها في النهاية المؤمَّن لهم الصادقون. لكن اكتشاف الاحتيال يجب ألا يتحول إلى ذريعة للتشدد مع جميع العملاء. ويساعد وكيل اكتشاف الاحتيال على تركيز المراجعة الدقيقة فقط على الملفات التي تظهر فيها مؤشرات مشبوهة فعلًا.
قيمة هذا الوكيل أنه يرفع عبء المراجعة عن جميع الملفات. فعندما لا يضطر المختص إلى فحص كل ملف بعين الشك، تُدفع الملفات السليمة، وهي الأغلبية، بشكل أسرع، وتتركز موارد التحقيق على الحالات المشبوهة فعلًا. أي أن اكتشاف الاحتيال بشكل أفضل يخفض تكاليف الشركة ويحسّن تجربة المؤمَّن لهم الصادقين معًا.
رصد الأنماط المشبوهة
يستطيع الوكيل العثور على مؤشرات تغيب عن عين المختص بين مئات الملفات: فواتير مكررة بأرقام مختلفة، وصور سبق استخدامها في ملف آخر، ومطالبات أُبلغ عنها مباشرة بعد إصدار الوثيقة، أو صلات غير عادية بين عدة ملفات تقود إلى ورشة إصلاح أو مركز طبي معيّن.
هذه المؤشرات لا تعني إثبات الاحتيال؛ بل تحدد أولوية المراجعة فقط. ويجب أن يقدّم الوكيل لكل تنبيه سببًا محددًا قابلًا للتحقق، لا درجة غامضة.
الإحالة إلى محقق بشري
تُحال الملفات المشبوهة مع الأسباب والأدلة إلى وحدة التحقيق. ويقرر المحقق البشري ما إذا كان مزيد من التحقيق لازمًا. وتعود نتيجة مراجعة المحقق إلى الوكيل حتى تقل التنبيهات الخاطئة مع الوقت.
من المهم ألا يتعطل ملف أي مؤمَّن له بسبب تنبيه الوكيل وحده، وأن تكون هناك آلية اعتراض واضحة. وللتعرف على دور تقنيات مثل البلوكشين في الشفافية ومنع تزوير المستندات، اقرأ مقال البلوكشين في الأعمال (بالفارسية).
وكيل خدمة المؤمَّن لهم والتجديد
جزء كبير من التواصل مع شركات التأمين أسئلة وطلبات بسيطة: ماذا تغطي وثيقتي؟ متى القسط القادم؟ كيف أغيّر عنواني؟ يستطيع وكيل الخدمة الإجابة عن هذه الطلبات دون انتظار وفي أي ساعة.
يخفف هذا الوكيل أيضًا العبء عن مراكز الاتصال. ففي الأيام المزدحمة، مثل اقتراب موعد تجديد وثائق السيارات أو بعد الكوارث الطبيعية، يتضاعف حجم الاتصالات، وطوابير الانتظار الطويلة تُغضب المؤمَّن لهم. يستطيع الوكيل التحدث مع عدد كبير منهم في آن واحد، وتسليم الحالات المعقدة فقط إلى موظف بشري مع ملخص كامل، حتى لا يضطر إلى طرح الأسئلة من البداية.
الإجابة عن أسئلة الوثيقة
بعد التحقق من هوية المؤمَّن له، يقرأ الوكيل وثيقته ويجيب عن أسئلة محددة: هل هذه الخدمة الطبية مغطاة؟ كم تبقّى من الحد؟ ماذا أفعل في الحالة الفلانية؟ والإجابة مبنية على وثيقة الشخص نفسه، لا على شرح عام.
المكان الطبيعي لهذه الخدمة هو بوابة المؤمَّن لهم وتطبيق الشركة. وإذا لم تكن لدى شركتك بوابة موحدة بعد، فمقال ما هي البوابة المؤسسية؟ (بالفارسية) نقطة انطلاق جيدة.
التجديد والملاحق والأقساط
يستطيع الوكيل قبل تاريخ الانتهاء التذكير بتجديد الوثيقة، والسؤال عن التغييرات اللازمة، وإعداد مسودة التجديد. ويمكن أيضًا تسجيل طلبات الملاحق، مثل تغيير السيارة أو إضافة فرد من الأسرة أو رفع الحد، عبر المسار نفسه. وبالنسبة للأقساط، يرسل الوكيل تذكيرات الدفع ويُبلغ بحالة المدفوعات.
الاحتفاظ بالمؤمَّن له الحالي أقل كلفة عادة بكثير من استقطاب عميل جديد، والتجديد في وقته ودون عناء من أهم عوامل الولاء. وقد عملت كارزان عن قرب على هذا النوع من الاحتياجات في تصميم أنظمة الولاء والمكافآت، ومنها محوّل الخصومات والولاء لشركة بارسه.
وكيل المعرفة الداخلية للموظفين والوكلاء
لدى شركات التأمين حجم كبير من اللوائح والتعاميم والتعليمات وشروط المنتجات التي تتغير باستمرار. وأحيانًا يضطر الموظفون والوكلاء، للإجابة عن سؤال بسيط، إلى البحث في عدة مستندات أو سؤال زميل. ويحل وكيل المعرفة الداخلية هذه المشكلة.
لهذا الوكيل قيمة خاصة للمنضمين الجدد. فالموظف أو الوكيل الجديد يحتاج عادة شهورًا ليتعرف على تفاصيل المنتجات والإجراءات، وخلال هذه المدة إما يأخذ من وقت الزملاء ذوي الخبرة أو يجيب بأخطاء. والوكيل الذي يعطي الإجابة الدقيقة مع مصدرها يجعل هذه المدة أقصر وأقل أخطاءً. وقد شرحنا تجربة مشابهة لتهيئة الموظفين في مقال وكلاء الذكاء الاصطناعي في الموارد البشرية (بالفارسية).
البحث في اللوائح والتعاميم
باستخدام أسلوب التوليد المعزّز بالاسترجاع، يجيب الوكيل فقط من النسخ المعتمدة والمحدّثة من المستندات، ويحدد في كل إجابة أي بند من أي مستند استخدم. وإذا حلّ تعميم جديد محل القديم، يعتمد الوكيل الجديد أساسًا.
يرفع هذا الوكيل اتساق الإجراءات في الشبكة كلها. فعندما يحصل جميع الوكلاء والفروع على الإجابات من مصدر واحد، يقل احتمال أن يتلقى مؤمَّن لهما في الظروف نفسها إجابتين مختلفتين.
التدريب المستمر للوكلاء والموظفين
شبكة وكلاء التأمين كبيرة ومتفرقة، وتدريبها بشكل موحد ومستمر تحدٍّ جاد. فكل منتج جديد أو تغيير قانوني يحتاج إلى تدريب. ويمكن لمنصة تجربة التعلّم أن تخصّص هذا التدريب لكل وكيل بحسب فرع نشاطه ومستوى معرفته.
صُمّمت منصة LXP الذكية من كارزان لهذا النوع من التعلّم بالذات، ويمكن دمجها أيضًا مع وكيل المعرفة الداخلية. ولمعرفة المزيد، اقرأ مقالي ما هي LXP؟ (بالفارسية) والذكاء الاصطناعي في التدريب المؤسسي (بالفارسية).
تطبيقات الوكيل في فروع التأمين المختلفة
لكل فرع من فروع التأمين عملاء ومستندات وأنواع أضرار مختلفة، ويجب تصميم الوكيل بحسب الفرع نفسه. ونستعرض أربعة فروع واسعة الانتشار.
القاسم المشترك بين جميع الفروع أن الوكيل يجب أن يُدرَّب على الشروط العامة والخاصة لذلك الفرع، وأن يعرف أي القرارات حساسة فيه. فالوكيل المصمم لتأمين السيارات لا ينبغي استخدامه للتأمين الصحي أو الهندسي دون إعادة ضبط؛ لأن لغة كل فرع ومستنداته ومخاطره مختلفة.
التأمين الشامل وتأمين الطرف الثالث للسيارات
هذا الفرع هو الأكبر من حيث عدد الملفات. يستطيع الوكيل في لحظة الحادث إرشاد المؤمَّن له، واستلام الصور ومخطط الحادث، وتحديد موعد معاينة الخبير، والتعريف بمراكز الإصلاح المتعاقدة. وعند التجديد يشرح خصم عدم المطالبة والتغييرات اللازمة.
الحجم الكبير لهذا الفرع يعني أن حتى توفيرًا صغيرًا في كل ملف يتراكم ليُحدث أثرًا كبيرًا في التكاليف التشغيلية ورضا العملاء.
التأمين الصحي التكميلي
يواجه التأمين الصحي التكميلي، خصوصًا العقود الجماعية للمؤسسات، عددًا كبيرًا من الفواتير والأسئلة حول التغطيات والحدود. يستطيع الوكيل إخبار موظفي المؤسسة المؤمَّن لها بالخدمات المغطاة، وبما تبقّى من الحد، وبالمستندات اللازمة، وإعداد الفواتير للمراجعة.
معلومات هذا الفرع حساسة جدًا. ويجب أن يُقصر وصول الوكيل إلى السجلات الطبية على أدنى حد ممكن، وأن يُستخدم فقط لذلك الملف وذلك الشخص.
التأمين على الحياة والتأمين الاستثماري
التأمين على الحياة عقد طويل الأجل، والمؤمَّن له يتعامل مع الشركة سنوات. يستطيع الوكيل شرح حالة الرصيد المتراكم، والأقساط المدفوعة، والخيارات المتاحة مثل القرض أو التصفية، والإجابة عن الأسئلة المتعلقة بالمستفيدين.
في هذا الفرع يجب الحرص على ألا يقدّم الوكيل نصيحة مالية قاطعة. فالوكيل يشرح شروط العقد، ويترك القرارات المالية المهمة لمستشار بشري. وللاطلاع على المشهد العام للخدمات المالية الرقمية، راجع مقال ما هي التقنية المالية؟ (بالفارسية).
تأمينات المسؤولية والهندسة والتأمين المؤسسي
في التأمينات المؤسسية، مثل مسؤولية صاحب العمل أو الحريق الصناعي أو تأمين مشاريع البناء، يكون حجم المستندات التقنية والتعاقدية كبيرًا جدًا. يستطيع الوكيل تلخيص العقود والتقارير التقنية، واستخراج الالتزامات والاستثناءات الأساسية، ومساعدة المكتتب ومختص المطالبات.
والوكلاء المستخدمون في الصناعات الثقيلة مثل الصلب والتعدين (بالفارسية) يمكنهم أيضًا إتاحة بيانات السلامة والحوادث لشركة التأمين؛ وهي صلة قد تساعد مستقبلًا على تقييم أدق للمخاطر.
البنية التقنية لوكيل التأمين
وكيل التأمين ليس مجرد نموذج لغوي. فخلفه طبقات تضمن دقته وأمانه وقابليته للتدقيق. ومن المبادئ المهمة في هذه البنية الفصل بين «التفكير» و«التنفيذ»: يقرر النموذج اللغوي الأداة اللازمة، لكن الإجراء نفسه، مثل تسجيل المطالبة أو إصدار ملحق، ينفّذه كود النظام المضبوط وفق قواعد محددة.
الاتصال بأنظمة التأمين الأساسية والدفع
يحتاج الوكيل إلى بيانات حقيقية: الوثائق، وملفات المطالبات، والأقساط، وشبكة الوكلاء، ومستندات الإجراءات. وفي كثير من شركات التأمين تُحفظ هذه البيانات في أنظمة قديمة ومنفصلة. والنهج الصحيح هو بناء طبقة API آمنة يصل الوكيل من خلالها فقط إلى البيانات المسموح بها.
هذه الطبقة في الواقع جزء من البرمجيات المؤسسية (بالفارسية) للشركة، وتحدياتها مشابهة لما شرحناه في مقال تكامل ERP (بالفارسية). ولدى كارزان خبرة في التكامل مع البنى التحتية المالية في الأنظمة المالية والائتمانية، ومنها بطاقة آراميس الائتمانية.
الإنسان ضمن الحلقة ومستوى صلاحيات الوكيل
يجب تحديد مستوى صلاحيات واضح لكل إجراء من إجراءات الوكيل. فالإجابة عن الأسئلة والتسجيل الأولي للضرر وتذكير التجديد يمكن أن تكون تلقائية. أما رفض المطالبة، أو تخفيض المبلغ، أو تغيير التزامات الوثيقة، أو المدفوعات التي تتجاوز سقفًا محددًا، فيجب أن تتم دائمًا بموافقة بشرية.
ويجب أيضًا تسجيل جميع إجراءات الوكيل في سجل قابل للتدقيق. ففي قطاع له جهة رقابية، وقد تصل نزاعاته إلى جهات الفصل، يُعد هذا التسجيل الدقيق ضرورة لا خيارًا.
القنوات: البوابة والتطبيق وتطبيقات المراسلة
يتواصل المؤمَّن لهم مع الشركة عبر قنوات مختلفة: البوابة، والتطبيق، والاتصال الهاتفي، وتطبيقات المراسلة. ويجب أن يكون الوكيل حاضرًا في كل هذه القنوات وأن يحفظ سجل المحادثة بينها. وقد تناولنا نقاط بناء تطبيق مناسب للمؤسسات في مقال تصميم تطبيقات الجوال المؤسسية (بالفارسية).
ولتجربة المستخدم أهمية كبيرة أيضًا، خصوصًا في لحظة الضرر حين يكون المؤمَّن له تحت ضغط. يجب أن تكون النماذج بسيطة، وإرسال الصور سهلًا، وحالة الملف مرئية دائمًا. اقرأ مبادئ هذا التصميم في مقال تصميم UI/UX المؤسسي (بالفارسية).
المخاطر والامتثال والخصوصية
التأمين قطاع خاضع للرقابة، وقراراته تؤثر مباشرة في حياة الناس وممتلكاتهم. ويجب تصميم أي وكيل في هذا القطاع منذ البداية ضمن إطار للامتثال والخصوصية والمساءلة.
قرارات منصفة وقابلة للشرح
إذا كان للوكيل دور في اقتراح المنتجات أو تقييم المخاطر أو مراجعة المطالبات، فيجب أن يكون ممكنًا شرح سبب وصوله إلى نتيجته. ولا بد من عدة مبادئ:
- أن يجيب الوكيل فقط استنادًا إلى النص الرسمي للوثيقة واللوائح ولا يلتزم بما يتجاوزها
- أن يكون لكل تنبيه أو اقتراح من الوكيل سبب محدد قابل للتحقق
- ألا تُتخذ القرارات السلبية بحق المؤمَّن له دون مراجعة بشرية
- أن تُراجع نتائج الوكيل دوريًا لاكتشاف الانحياز بين المجموعات المختلفة
- أن يعرف المؤمَّن له أنه يتحدث مع وكيل وأن تتوفر له وسيلة للوصول إلى إنسان
أمن بيانات المؤمَّن لهم
معلومات الهوية والمعلومات المالية والصحية للمؤمَّن لهم من أكثر البيانات حساسية. ولا يجوز إرسالها إلى خدمات خارجية دون ضوابط؛ وبالنسبة لكثير من الشركات يُعد استخدام نماذج قابلة للنشر على بنية تحتية داخلية، أو على الأقل إخفاء البيانات الحساسة قبل إرسالها إلى النموذج، شرطًا لازمًا. كما أن التشفير والتحكم في الوصول القائم على الأدوار وتسجيل السجلات أجزاء لا تنفصل عن التصميم.
ويواجه الوكلاء أيضًا مخاطر أمنية خاصة بهم؛ كمستند كُتب في نصه أمر مخفي لخداع الوكيل. وللتعرف على المبادئ العامة، راجع مقالي طرق زيادة أمان الموقع (بالفارسية) وكيف تمنع اختراق موقعك (بالفارسية).
خارطة طريق التنفيذ
يجب أن يكون تنفيذ الوكيل في شركة التأمين مرحليًا. وقبل أي شيء، سجّل الوضع الحالي: كم اتصالًا وطلبًا تتلقى يوميًا، وما أكثر المواضيع تكرارًا، وما متوسط مدة معالجة المطالبات، ومن أين تأتي معظم الشكاوى. هذه الصورة الأولية تسهّل اختيار نقطة البداية، وتُظهر لاحقًا ما الذي غيّره الوكيل فعلًا.
حالة الاستخدام الأولى
بالنسبة لمعظم الشركات هناك نقطتا بداية مناسبتان: وكيل المعرفة الداخلية للموظفين والوكلاء، أو وكيل الإجابة عن أسئلة الوثائق للمؤمَّن لهم. وكلاهما منخفض المخاطر، لأنهما لا يتخذان قرارات بشأن القبول أو الدفع، وأثرهما يظهر بسرعة.
الشرط المسبق لكليهما مستندات منظمة ومحدّثة: يجب جمع اللوائح والشروط العامة والخاصة للمنتجات والتعاميم، وحذف النسخ القديمة، وتعيين مسؤول عن تحديث كل مستند.
التجربة التمهيدية والقياس والتوسع
يُفعَّل الوكيل أولًا لفرع واحد أو لمجموعة محدودة. وفي هذه المرحلة تُراجع جميع المحادثات وتُصحَّح الأخطاء. وبعد الوصول إلى جودة مقبولة يتوسع الوكيل، وفي الخطوة التالية يُضاف وكيل تسجيل المطالبات وإعدادها.
أما الوكلاء الأكثر حساسية، مثل اكتشاف الاحتيال ومساعدة الاكتتاب، فيُبنون بعد ترسيخ البنية التحتية للبيانات وعملية المراجعة البشرية. وتعتمد كلفة كل مرحلة على احتياجات المشروع وحالة البيانات وعدد الأنظمة التي يجب ربطها.
كيف نقيس نجاح وكيل التأمين؟
يجب تحديد المؤشرات قبل الإطلاق ليمكن مقارنة الأثر الفعلي للوكيل.
| المجال | المؤشر المقترح | ما الذي يوضحه |
|---|---|---|
| الخدمة | نسبة الطلبات التي حُلّت دون إحالة إلى مختص | انخفاض العبء على مراكز الاتصال والفروع |
| المطالبات | المدة من الإبلاغ عن الضرر حتى القرار | سرعة المعالجة |
| جودة الملف | نسبة الملفات المكتملة من الإرسال الأول | أثر إرشاد الوكيل في جمع المستندات |
| الرضا | رضا المؤمَّن له بعد المطالبة | تجربة العميل في أهم لحظة |
| الاحتيال | نسبة تنبيهات الوكيل التي أكدها التحقيق | دقة وكيل اكتشاف الاحتيال |
| التجديد | معدل تجديد الوثائق | أثر التذكير والخدمة الأفضل في الولاء |
| الدقة | نسبة الإجابات المعتمدة في المراجعة بالعينات | موثوقية الوكيل |
وإلى جانب هذه الأرقام، لا غنى عن القراءة المنتظمة لعينة من المحادثات والملفات. فكثير من أفكار التحسين، سواء للوكيل أو لعمليات التأمين نفسها، يخرج من هذه المراجعات.
الخلاصة والخطوة التالية مع كارزان
يستطيع وكلاء الذكاء الاصطناعي تقريب قطاع التأمين مما وعد به: مساندة سريعة وشفافة وموثوقة في لحظة الحاجة. من الاستشارة المحايدة والشرح البسيط للشروط إلى التسجيل الفوري للمطالبة والإبلاغ المستمر والاكتشاف الأدق للاحتيال والدعم المعرفي للوكلاء. لكن نجاحهم يعتمد على بيانات موحدة، ومستوى صلاحيات واضح، ومراجعة بشرية، واحترام جاد للخصوصية.
بفضل خبرتها في الأنظمة المالية وأنظمة الدفع والولاء والبرمجيات المؤسسية ومنصات التعلّم ووكلاء الذكاء الاصطناعي، تستطيع كارزان مرافقتك من تحليل الاحتياجات حتى التنفيذ والدعم. وللتعرف أكثر على خدمات كارزان والاطلاع على نماذج أعمالنا، أو للحصول على استشارة مجانية حول وكيل لشركة التأمين الخاصة بك، تواصل مع فريق كارزان عبر صفحة اتصل بنا.
الأسئلة الشائعة
٠١ ماذا يفعل وكيل الذكاء الاصطناعي في شركة التأمين؟
٠٢ هل يستطيع الوكيل أن يقرر دفع المطالبة أو رفضها؟
٠٣ كيف يحمي وكيل التأمين بيانات المؤمَّن لهم؟
٠٤ ما أفضل نقطة بداية للوكيل في شركة التأمين؟
٠٥ كم تبلغ كلفة تنفيذ وكيل ذكاء اصطناعي لشركة تأمين؟
مسار القراءة
المزيد حول هذا الموضوع
 مقال
وكلاء الذكاء الاصطناعي في الموارد البشرية والتوظيف | التطبيقات والتصميم
يحمل قسم الموارد البشرية كل يوم عبء مئات السير الذاتية وأسئلة الموظفين المتكررة وتنسيق المقابلات ومتابعة نماذج التقييم، وهذه الأعمال تسلب المختصين فرصة الاهتمام بالناس. يستطيع وكلاء الذكاء الاصطناعي رفع جزء كبير من هذا ا…
اقرأ المقال-
٠١
وكلاء الذكاء الاصطناعي في الموارد البشرية والتوظيف | التطبيقات والتصميم
-
٠٢
 وكلاء الذكاء الاصطناعي في المتاجر الإلكترونية ودعم العملاء | التطبيقات والتصميم
-
٠٣
 وكلاء الذكاء الاصطناعي في صناعة النفط والغاز والبتروكيماويات | الاستخدامات والتصميم
-
٠٤
 وكلاء الذكاء الاصطناعي في صناعتي الصلب والتعدين | الاستخدامات والتصميم
-
٠٥
 وكلاء الذكاء الاصطناعي في البنوك والتكنولوجيا المالية | الاستخدامات والتصميم للمؤسسات المالية
-
٠٦
 ما هو وكيل الذكاء الاصطناعي (AI Agent)؟ الدليل الشامل للشركات
آراء المستخدمين
ماذا يقول المستخدمون عنا
أضف رأيًا جديدًا
لم تُنشر أي آراء حول هذا المشروع بعد
أضف رأيًا جديدًا
أرسل لنا رأيك